Du cobalt congolais au manganèse gabonais, jusqu’à la suspension des nouvelles autorisations de prospection au Tchad, plusieurs États d’Afrique centrale cherchent à reprendre la main sur leur sous-sol. Derrière la question minière se dessine une bataille plus large : contrôler les ressources, capter davantage de valeur et éviter qu’une nouvelle dépendance ne se substitue à l’ancienne.
Le signal envoyé depuis N’Djamena est récent et significatif. Par une décision arrêtée le 10 septembre et annoncée le 11 septembre 2026, le Tchad a suspendu jusqu’à nouvel ordre toute nouvelle demande d’autorisation de prospection minière sur l’ensemble du territoire national. Le ministère des Mines, du Pétrole et de la Géologie a demandé aux sociétés minières, opérateurs économiques et partenaires institutionnels de respecter strictement cette mesure.
Les autorités n’ont, à ce stade, pas détaillé publiquement les motivations de cette suspension. Il serait donc prématuré d’y voir une rupture avec l’investissement minier. Mais cette décision intervient dans un contexte où les États cherchent de plus en plus à maîtriser l’accès à leurs ressources et les conditions de leur exploitation.
Le sous-sol devient un actif géopolitique
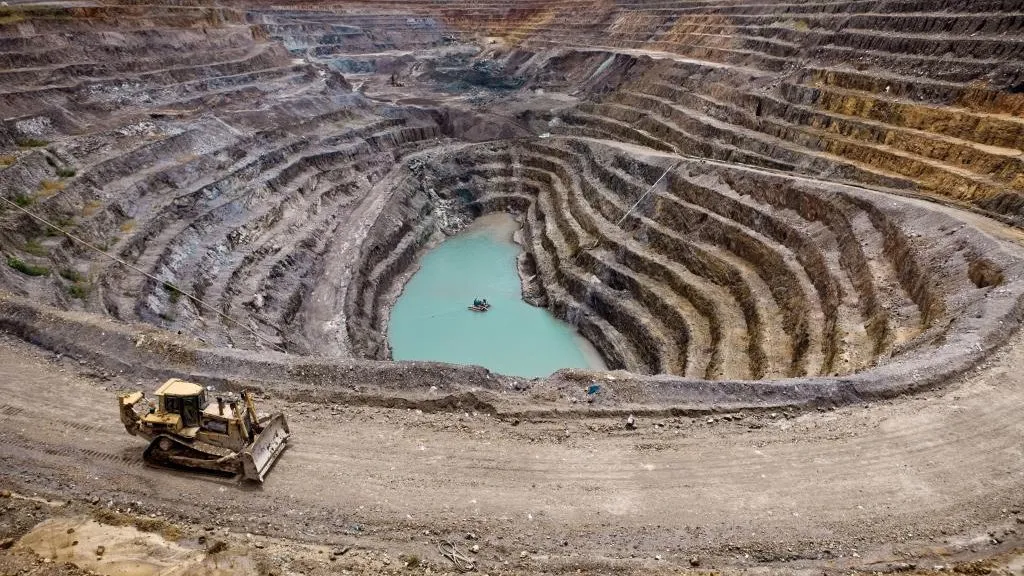
L’Afrique centrale dispose d’un potentiel minier considérable. La RDC occupe une position dominante dans le cobalt mondial et dispose d’immenses ressources en cuivre, tandis que le Gabon a fait du manganèse l’un des piliers de son économie minière. Le Congo, le Cameroun, la République centrafricaine et le Tchad disposent également de ressources importantes, encore inégalement explorées et valorisées.
Mais le paradoxe demeure : posséder le minerai ne signifie pas maîtriser sa valeur. La transition énergétique et les technologies numériques ont transformé certains minerais en actifs stratégiques. Cobalt, cuivre, manganèse, lithium, graphite et autres substances critiques sont désormais au cœur des stratégies industrielles des grandes puissances.
Le rapport de force ne se joue donc plus uniquement dans la mine. Il se joue dans le raffinage, la transformation, la fabrication des composants, les technologies et les marchés.
RDC : contrôler davantage la chaîne de valeur
La République démocratique du Congo illustre cette évolution. Kinshasa a validé en janvier 2026 une stratégie nationale sur les minéraux et métaux critiques privilégiant notamment la transformation locale, les industries de première et deuxième transformation, la création d’emplois qualifiés et une meilleure intégration régionale. La RDC cherche également à renforcer son contrôle sur l’information géologique.
Une initiative lancée avec l’entreprise espagnole Xcalibur vise à constituer une banque nationale de données géologiques, avec l’objectif de mieux maîtriser l’information stratégique liée au sous-sol. Cette démarche intervient alors que le pays veut améliorer sa capacité de négociation face aux investisseurs et aux grandes puissances consommatrices de minerais.
Kinshasa ne cherche donc plus seulement à produire davantage. Il s’agit aussi de mieux connaître, contrôler et valoriser la ressource.
Gabon : du minerai à la transformation
Le Gabon suit une autre trajectoire, notamment avec le manganèse. Libreville veut accroître la transformation locale et a conclu en juillet 2026 un accord-cadre avec Eramet-Comilog prévoyant notamment la transformation de 700 000 tonnes de minerai de manganèse par an d’ici fin 2031.
L’objectif est clair : conserver davantage de valeur ajoutée sur le territoire et faire du secteur minier un levier d’industrialisation. Ces politiques restent différentes, mais elles convergent sur un point : le temps de l’exportation comme unique modèle économique est de plus en plus contesté.
Le Tchad pose une autre question
La décision de N’Djamena ajoute une dimension particulière au débat. Avant même la transformation, elle porte sur le contrôle de la prospection. L’autorisation de rechercher constitue en effet le premier accès organisé au sous-sol. La suspendre revient, au moins temporairement, à reprendre la maîtrise du rythme auquel de nouveaux opérateurs peuvent entrer dans le secteur.
Il faudra toutefois attendre d’éventuelles précisions officielles sur les motivations et la durée de la mesure avant d’en tirer des conclusions définitives. Mais le signal politique est là : l’accès aux ressources devient lui-même un instrument de souveraineté.
CEEAC-CEMAC : le prochain niveau ?
Ces évolutions posent une question plus large à l’Afrique centrale : les États peuvent-ils encore gérer leurs ressources stratégiques uniquement à l’échelle nationale ? La réponse pourrait se trouver dans une approche régionale. La CEEAC et la CEMAC pourraient travailler davantage sur les données géologiques, la lutte contre l’exploitation illégale, la formation, les infrastructures, l’énergie et les corridors miniers.
L’objectif ne serait pas nécessairement d’uniformiser les codes miniers, mais de créer progressivement des complémentarités industrielles régionales. Un minerai extrait en RDC, au Gabon, au Congo ou au Tchad pourrait ainsi alimenter, à terme, des chaînes de valeur dépassant les frontières nationales. Le véritable changement de modèle serait alors de passer du corridor minier d’exportation au corridor industriel régional.
Une nouvelle négociation avec les grandes puissances
L’Afrique centrale ne peut évidemment pas se passer des capitaux, des technologies et des marchés internationaux. Mais le contexte mondial lui offre désormais davantage de leviers. La compétition entre les États-Unis, la Chine, l’Europe et d’autres puissances pour sécuriser les minerais critiques accroît la valeur stratégique du sous-sol africain. La RDC, par exemple, se trouve directement au croisement de ces rivalités.
L’enjeu n’est donc pas de fermer la porte aux investisseurs, mais de mieux négocier les conditions de leur présence : transformation locale, transfert de technologies, formation, contenu local, infrastructures, fiscalité, normes environnementales et participation des entreprises africaines. La suspension tchadienne doit être interprétée avec prudence. Elle n’est pas, à elle seule, la preuve d’un nouveau modèle minier régional.
Mais replacée dans les politiques engagées en RDC et au Gabon, elle témoigne d’une évolution plus profonde. En Afrique centrale, la souveraineté minière ne commence plus lorsque le minerai sort de la mine. Elle commence dès la connaissance du sous-sol, l’autorisation de le prospecter et la capacité de décider de ce qui en sera fait.
La prochaine bataille sera celle de la transformation. Faire du sous-sol non plus seulement une source de recettes, mais le socle d’une puissance industrielle africaine.
