Avec 521 établissements agréés, 1 625 milliards de FCFA d’épargne collectée et plus de 1 157 milliards de crédits distribués en 2025, la microfinance constitue un maillon essentiel du financement des économies de la CEMAC. Mais derrière cette progression se cache une réalité préoccupante : près d’un établissement sur deux est jugé très fragile par la COBAC.
Créances douteuses, insuffisance des fonds propres, gouvernance défaillante et rentabilité en chute libre fragilisent un secteur dont dépendent des millions de petits opérateurs économiques.
521 établissements, le Cameroun en première ligne
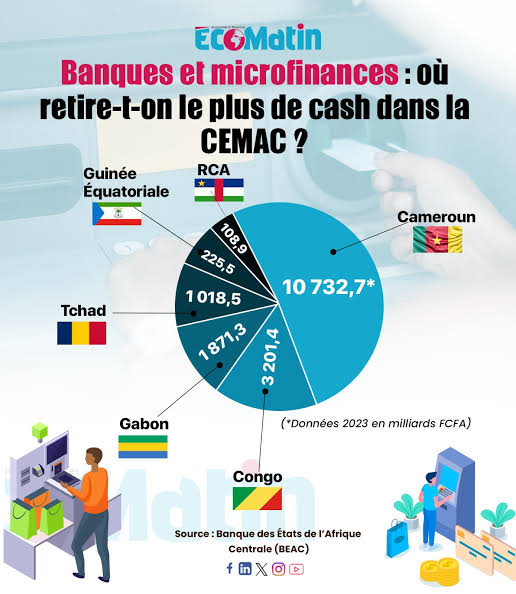
La microfinance occupe une place importante dans le paysage financier de l’Afrique centrale. Selon le rapport annuel 2025 de la Commission bancaire de l’Afrique centrale (COBAC), la CEMAC comptait, au 31 décembre 2025, 521 établissements agréés et en activité, répartis dans six pays. Le Cameroun arrive largement en tête avec 384 établissements, soit 73,7 % du total régional. Il est suivi du Tchad (59), du Congo (46), du Gabon (18), de la République centrafricaine (12) et de la Guinée équatoriale (2).
Cette concentration traduit le poids du marché camerounais, mais aussi l’importance de la microfinance dans les économies où l’accès au crédit bancaire classique demeure difficile. Le secteur présente une structure essentiellement mutualiste : 419 établissements de première catégorie regroupés dans 16 réseaux, 101 établissements de deuxième catégorie et un établissement de troisième catégorie.
Un acteur incontournable du financement de proximité
L’importance économique de la microfinance ne se mesure pas uniquement au nombre de ses établissements. À fin 2025, son bilan agrégé atteignait 2 240 milliards de FCFA, en progression de 9 %. Les dépôts collectés s’élevaient à 1 625 milliards, tandis que les crédits bruts atteignaient 1 158 milliards. Ces ressources alimentent directement l’économie réelle. Les petits commerçants y trouvent des financements pour renouveler leurs stocks, les agriculteurs pour préparer les campagnes agricoles, les artisans pour acquérir des équipements et les très petites entreprises pour assurer leur trésorerie.
La microfinance contribue également à l’inclusion financière des populations rurales, des travailleurs indépendants et des personnes disposant de revenus irréguliers. Elle constitue parfois leur unique porte d’entrée dans le système financier formel. Au Cameroun, son poids est particulièrement significatif : les établissements locaux concentrent 62,3 % du bilan régional et ont collecté environ 1 058 milliards de FCFA de dépôts en 2025.
La fragilité s’installe derrière la croissance
Le paradoxe est saisissant. Alors que l’activité progresse, la qualité des portefeuilles se détériore. Les créances en souffrance atteignent 236,8 milliards de FCFA, en hausse de 33,2 % sur un an. Elles représentent 20,5 % des crédits bruts. Plus préoccupant encore, 48,7 % des établissements sont classés « très fragiles » par le dispositif de notation prudentielle SYSCO-EMF de la COBAC, contre 45,3 % au troisième trimestre 2025.
La rentabilité suit la même trajectoire. Le résultat net cumulé du secteur est passé de 22,5 milliards de FCFA en 2024 à seulement 2,4 milliards en 2025, soit une contraction de 89,4 %. Les provisions constituées pour couvrir les risques de crédit ont fortement augmenté. Au Cameroun, la situation est particulièrement préoccupante : les établissements de microfinance ont enregistré une perte cumulée de 6,87 milliards de FCFA en 2025, contre un bénéfice de 5,24 milliards l’année précédente.
Des causes à la fois économiques et structurelles
Plusieurs facteurs expliquent cette dégradation. Le premier est la détérioration de la capacité de remboursement des emprunteurs. Les activités commerciales, agricoles et artisanales sont exposées aux fluctuations des marchés, aux difficultés d’approvisionnement et aux tensions de trésorerie. À ces difficultés s’ajoutent les insuffisances internes : faiblesse du contrôle des crédits, concentration des engagements sur certains clients, systèmes d’information parfois inadaptés, gouvernance déficiente et professionnalisation insuffisante des équipes dirigeantes.
Certains établissements souffrent également d’une capitalisation insuffisante et de charges d’exploitation trop élevées. Le coefficient d’exploitation régional atteint 91 %, ce qui signifie que les charges absorbent une part considérable des revenus. La COBAC relève d’ailleurs des vulnérabilités persistantes dans le contrôle interne, la gestion des risques, les fonds propres et le respect des normes prudentielles.
Un redressement qui ne peut plus attendre
La sortie de cette zone de fragilité suppose une action à plusieurs niveaux. Les établissements doivent renforcer leurs fonds propres, professionnaliser leur gouvernance, améliorer l’analyse des dossiers de crédit et développer des mécanismes efficaces de recouvrement. La digitalisation peut également contribuer à réduire les coûts, améliorer le suivi des opérations et limiter les risques de fraude. Mais elle doit s’accompagner d’investissements dans la cybersécurité et le contrôle interne.
De son côté, la COBAC doit poursuivre ses contrôles, renforcer le suivi des établissements vulnérables et accélérer les mesures correctives lorsque les normes prudentielles ne sont plus respectées. Les États doivent enfin encourager la formalisation des petites activités économiques et améliorer l’environnement dans lequel évoluent les microentreprises, principales clientes de ces institutions.
Préserver la confiance, principal capital du secteur
Sept nouvelles administrations provisoires et cinq procédures de liquidation ont été engagées en 2025. Ces interventions rappellent que la protection des déposants doit rester une priorité. La microfinance ne peut remplir durablement sa mission de financement de proximité si les populations perdent confiance dans les institutions qui collectent leur épargne.
L’enjeu dépasse donc la survie de quelques établissements. Il concerne la capacité des économies de la CEMAC à financer leurs petits entrepreneurs, à soutenir l’activité informelle et à élargir l’accès aux services financiers. La microfinance africaine centrale a besoin de grandir, certes, mais surtout de devenir plus solide. Car une finance de proximité fragile finit par fragiliser toute l’économie de proximité.