Cobalt, lithium, graphite, manganèse, cuivre… La transition énergétique mondiale fait exploser la valeur stratégique des ressources africaines. Mais le vrai combat commence après l’extraction : raffinage, industrie, technologie, financement et contrôle des chaînes de valeur.
Le sous-sol africain vaut de plus en plus cher. Mais qui capte cette valeur ?
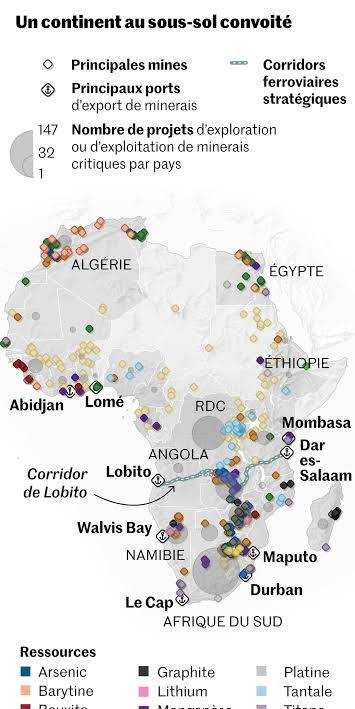
C’est l’une des questions centrales de la nouvelle bataille géoéconomique autour des minerais critiques. Cobalt, lithium, graphite, manganèse, nickel, cuivre, terres rares : l’Afrique dispose d’une part importante des ressources recherchées pour les batteries, les véhicules électriques, les réseaux électriques et les technologies de la transition énergétique.
La Banque africaine de développement estime à environ 30 % la part de l’Afrique dans les réserves mondiales de plusieurs minerais critiques. Pourtant, le continent demeure largement positionné sur le premier maillon de la chaîne : l’extraction. La richesse est africaine. Une grande partie de la valeur ajoutée est ailleurs.
C’est précisément cette équation que l’Union africaine cherche désormais à modifier. Sa Stratégie africaine des minéraux verts vise à faire évoluer le continent d’un rôle de fournisseur de matières premières vers celui de plateforme d’industrialisation, de transformation et de création de valeur. Le sujet n’est donc plus simplement minier. Il est industriel, énergétique, financier et diplomatique.
Le nouveau pouvoir est dans la transformation
Pendant longtemps, la possession d’un gisement constituait l’essentiel de l’avantage économique. Ce n’est plus suffisant. La nouvelle géographie des minerais critiques montre que la puissance se construit aussi dans les capacités de raffinage, de transformation, de fabrication des composants, de recyclage et de maîtrise technologique.
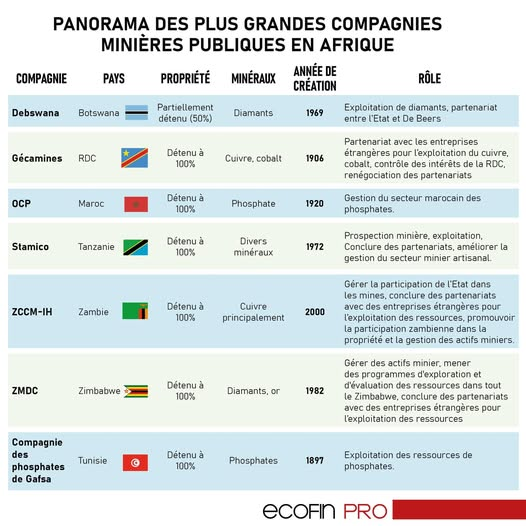
La Chine illustre particulièrement cette évolution : selon la CNUCED, elle domine notamment le raffinage des terres rares, du lithium et du cobalt. En 2025, la RDC représentait de son côté 74 % de la production minière mondiale de cobalt. Cette juxtaposition résume une partie du problème africain : être indispensable à l’amont d’une chaîne industrielle ne signifie pas contrôler cette chaîne.
Le défi consiste donc à remonter progressivement de la mine vers l’usine. Raffiner davantage. Transformer localement. Produire des matériaux intermédiaires. Développer des composants. Construire des capacités de recyclage. Former les ingénieurs et techniciens. Attirer les capitaux industriels.
Et, à terme, faire émerger des entreprises africaines capables de se positionner sur plusieurs maillons de la chaîne.
Le minerai ne suffit plus
Cette ambition se heurte cependant à une réalité : transformer un minerai nécessite beaucoup plus qu’une décision politique. Il faut de l’électricité compétitive, des routes, des chemins de fer, des ports, de l’eau, des infrastructures numériques, des financements de long terme et un environnement réglementaire suffisamment prévisible.
La politique minière devient ainsi indissociable de la politique énergétique et industrielle. C’est l’une des raisons pour lesquelles la BAD insiste désormais sur les chaînes de valeur régionales plutôt que sur la multiplication de projets miniers isolés.
Le forum ministériel organisé à Abidjan en juillet 2026 a précisément appelé à développer les capacités locales de transformation, les chaînes régionales et des industries compétitives. L’enjeu est également continental.
Un pays peut posséder le minerai, un deuxième disposer de l’énergie, un troisième des infrastructures portuaires et un quatrième des capacités industrielles. L’intégration régionale peut alors devenir un instrument de compétitivité. La Zone de libre-échange continentale africaine pourrait donner à cette stratégie son marché naturel.
De la rente minière à la souveraineté industrielle
Le changement de doctrine est considérable. Pendant des décennies, la question centrale était : combien l’État gagne-t-il sur l’extraction ? Elle devient progressivement : quelle partie de la chaîne de valeur pouvons-nous installer en Afrique ? La différence est fondamentale. Une tonne de minerai exportée crée une recette.
Une industrie de transformation peut créer simultanément des emplois qualifiés, des fournisseurs locaux, des compétences, des infrastructures, des recettes fiscales et un tissu industriel.
L’Union africaine défend depuis plusieurs années cette logique à travers la Vision minière africaine : valeur ajoutée locale, industrialisation fondée sur les ressources, infrastructures, compétences et intégration des entreprises africaines aux chaînes de valeur. Mais cette ambition suppose aussi de revoir le rapport de force dans les négociations minières.
Qui fixe les conditions ? Qui finance ? Qui apporte la technologie ? Qui possède les infrastructures ? Qui transforme ? Qui vend le produit final ? Les réponses à ces questions déterminent finalement la part de souveraineté économique réellement acquise.
L’Afrique, nouvel objet de la compétition mondiale
La demande mondiale donne au continent une fenêtre d’opportunité exceptionnelle. Les grandes puissances veulent sécuriser leurs chaînes d’approvisionnement. Les industriels cherchent à réduire leurs dépendances. Les gouvernements multiplient les accords commerciaux, les partenariats miniers et les investissements dans les infrastructures critiques.
Cette compétition peut constituer une opportunité pour l’Afrique. À condition qu’elle ne se traduise pas simplement par une nouvelle ruée vers les gisements. L’Union africaine a d’ailleurs appelé à une « diplomatie africaine de haut niveau sur les minerais critiques », destinée notamment à renforcer le pouvoir de négociation du continent et à faire de la valeur ajoutée locale une priorité dans les accords miniers.
C’est probablement le tournant le plus important.
L’Afrique ne doit plus seulement être courtisée pour ses minerais. Elle doit être recherchée pour ses capacités industrielles.
Le paradoxe de l’énergie
Une autre contradiction demeure : comment industrialiser le sous-sol africain avec une énergie encore insuffisante ? Le continent possède des ressources indispensables à la transition énergétique mondiale, mais des centaines de millions d’Africains restent confrontés à un accès insuffisant à l’électricité.
La transformation du cobalt, du lithium, du manganèse ou du graphite exige pourtant une énergie abondante et compétitive La bataille des minerais critiques est donc aussi une bataille pour l’électricité africaine.
Sans énergie, pas de raffinage compétitif. Sans infrastructures, pas de chaîne de valeur. Sans financement industriel, pas de transformation à grande échelle. Le véritable agenda minier africain est donc beaucoup plus vaste qu’un ministère des Mines. Il concerne l’énergie, les transports, l’industrie, la finance, la formation, le commerce et la diplomatie.
La question décisive
L’Afrique dispose aujourd’hui d’un avantage que le marché mondial valorise de plus en plus : ses ressources .Mais un avantage géologique ne devient un avantage géopolitique que lorsqu’il peut être converti en pouvoir économique. C’est là que se joue la prochaine bataille.
Le continent peut continuer à exporter du minerai et rester dépendant des marchés, des technologies, des capitaux et des industriels extérieurs. Ou utiliser la demande mondiale pour construire progressivement ses propres capacités de transformation.
Le choix n’est pas entre exploitation et exploitation zéro. Il est entre une Afrique fournisseur de ressources et une Afrique davantage présente dans les chaînes industrielles que ses ressources rendent possibles. La transition énergétique mondiale offre une occasion historique. Le véritable test ne sera donc pas de savoir combien de tonnes l’Afrique extraira demain.
Il sera de savoir quelle part de la valeur créée à partir de ces tonnes restera en Afrique. C’est à cet endroit précis que la question des minerais critiques cesse d’être une affaire de sous-sol pour devenir une question de puissance, de souveraineté et de place de l’Afrique dans la nouvelle économie mondiale.
